
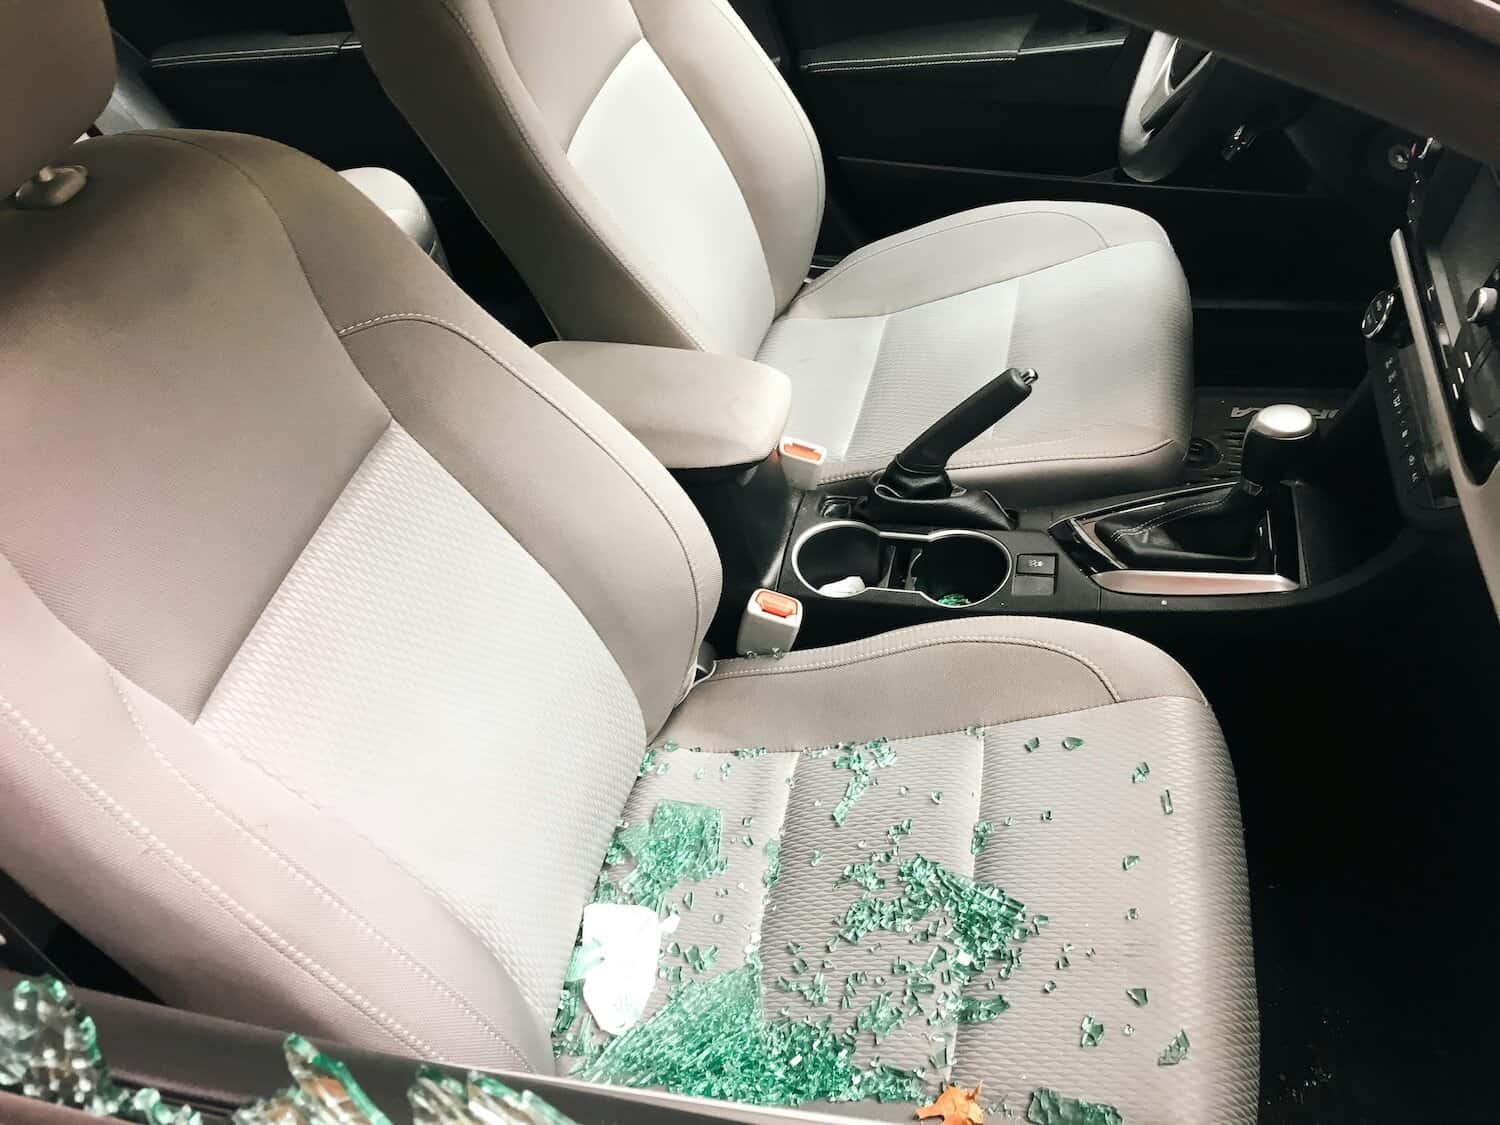
Un “tic” en la autopista, un susto, una delgada línea que empieza a crecer y… Ahí va el parabrisas. Si no tienes la cobertura adecuada, la factura te corre a ti: hablamos de cientos de euros volando por la ventana. Pero la solución es tan barata que casi te olvidas de ella. se llama Rotura de vidrio aislada y, si lo tienes en tu seguro, podrás solucionar esta pesadilla en horas, muchas veces sin pagar un centavo en la franquicia. ¡Es la cobertura de seguro de automóvil más olvidada y la que más te salva el día (y tu billetera)!
¿Qué estás pagando realmente en este seguro de automóvil?
Rompiendo cristales aislados es un extra que vale su peso en oro. Vea lo que normalmente cubre y lo que podría omitirse:
Lo que normalmente cubre
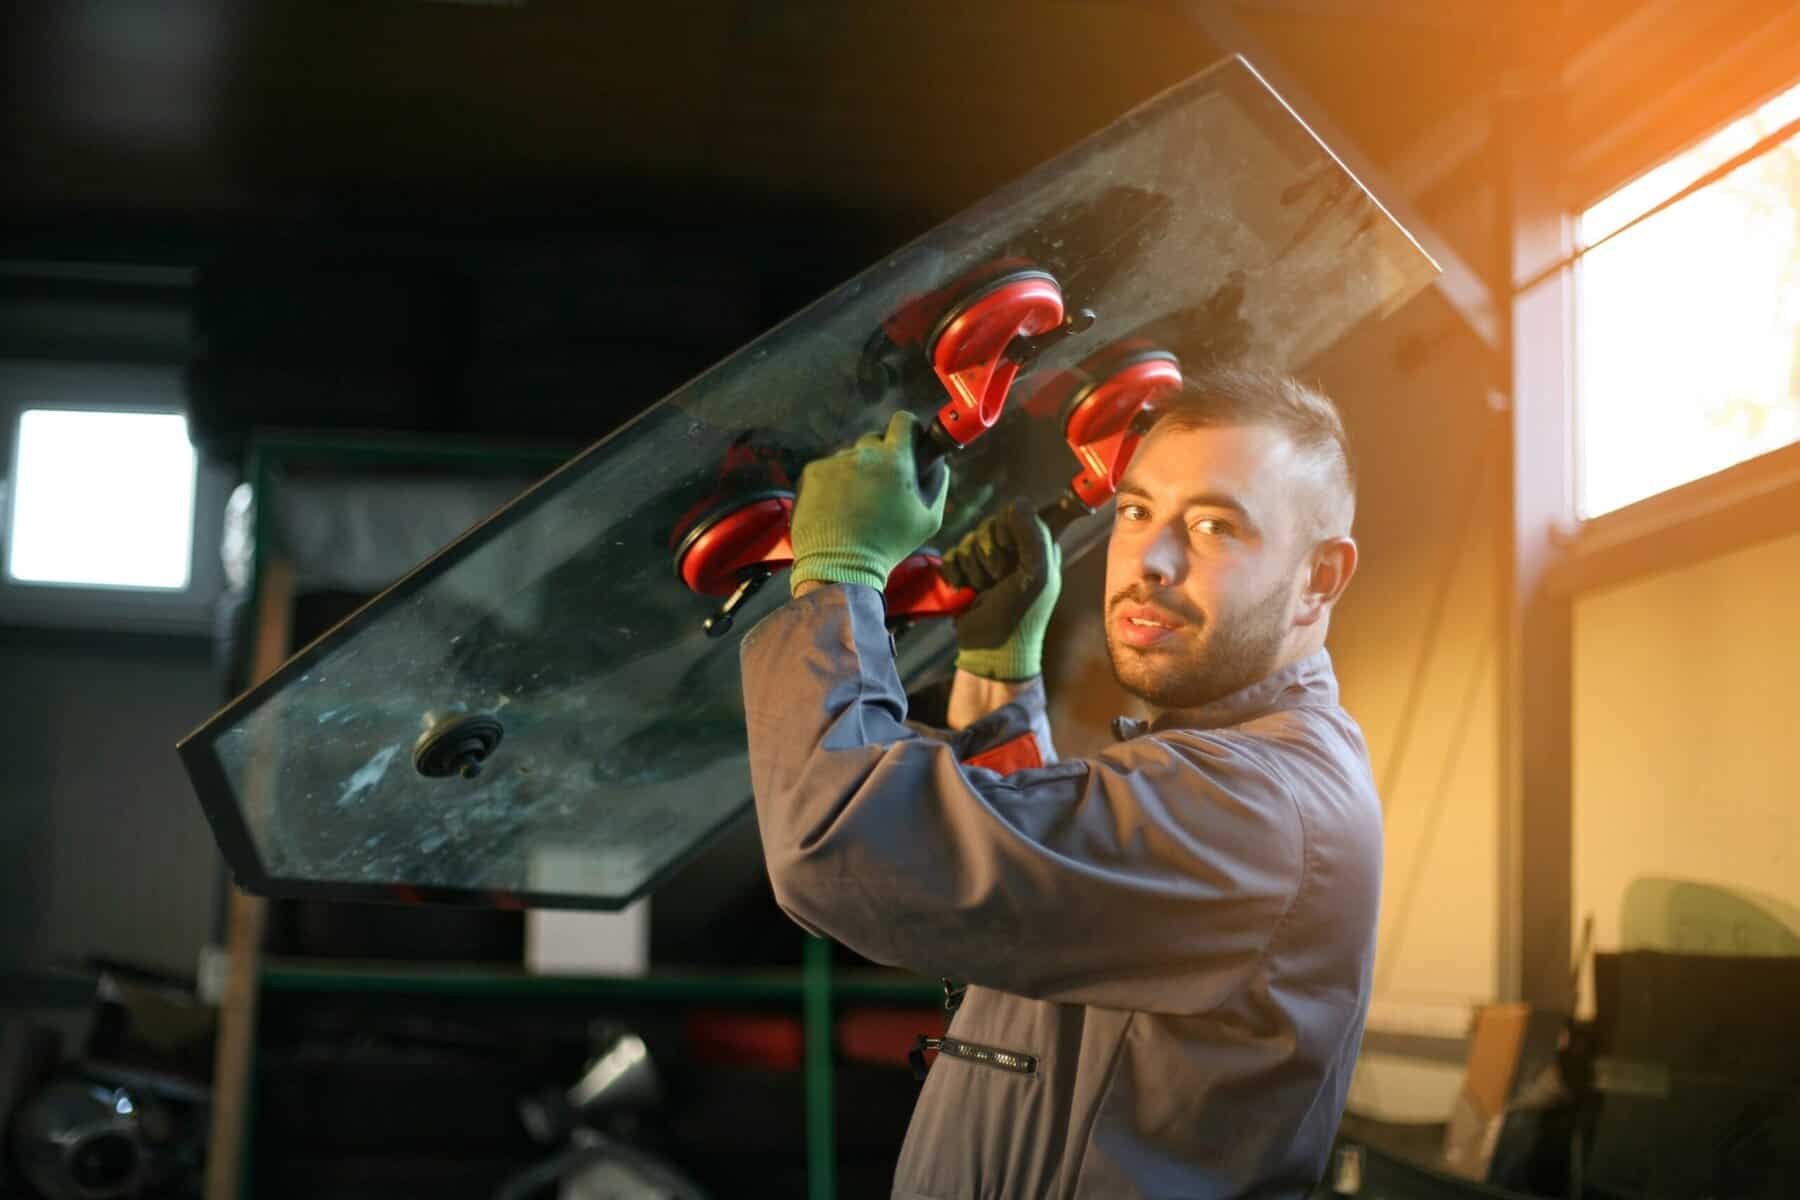
- Parabrisas, ventanillas laterales y traseras: Lo básico, garantizado.
- Atención a extras: Muchas pólizas más nuevas ya incluyen lunas/ópticas (esos vasos más pequeños) y, cada vez más, los costosos techos panorámicos y claraboyas. ¡Confirma tu póliza!
- El gran bono: En la inmensa mayoría de los casos, la activación de esta cobertura NO te hace perder el bono/descuento seguro el año siguiente. Es casi un “fantasma siniestro”.
¿Qué se puede dejar de lado?
- Espejos y faros: Por norma general necesitan un extra específico o sólo están cubiertos si forman parte de una colisión más grave.
- Accesorios: Películas, vinilos u otros accesorios. no aprobado o colocado a posteriori no están en el juego.
- Daños por accidente: Si el cristal se rompió porque tuviste un accidente (choque, vuelco), los daños entran en otra cobertura (Daños Propios o Responsabilidad Civil), no en Rotura Aislada.
¿Cuánto cuesta?
No hay vuelta atrás: es una de las fundas más baratas del paquete automóvil.
Por tanto, se trata de un modesto extra anual que, por regla general, se amortiza en el primer incidente. Piense en ello como una entrada de cine. El parabrisas es una entrada de teatro.
Atención: El valor exacto siempre varía dependiendo de tu coche, tu edad y la compañía de seguros. Levanta el teléfono y confirmar AHORA con su compañía de seguros o intermediario.
Cómo activar en 4 pasos
¿Te fuiste? No entrar en pánico. Resuelve esto rápidamente:
- Registrar daños: ¡Fotografíe el daño! Haz una foto de cerca (para mostrar el impacto) y otra de lejos (para mostrar la ubicación en el coche).
- Póngase en contacto con la compañía de seguros: Utilice el aplicación o la línea telefónica. Sin embargo, pregunte cuál es la red de socios (a menudo es Glassdrive o Carglass, que actualmente brindan el servicio).
- Orden del día: Ellos programan el servicio. Si es pequeño, intentan repararlo (más rápido). Si es demasiado grande, cámbialo.
- Calibración ADAS (¡MUY IMPORTANTE!): Si tu auto tiene cámaras o sensores detrás del parabrisas (para asistentes de conducción como frenado de emergencia o aviso de mantenimiento de carril), debe solicitar calibración ADAS después del intercambio. Si no lo hace, sus sistemas de seguridad se vuelven locos.
¿Reparación o cambio?
| Situación | Acción recomendada | ¿Por qué? |
| Pequeños impactos (sin divisiones largas) | Reparación (con resina) | Mantiene el cristal original (mejor calidad) y es más rápido. |
| Crecimiento de grietas o en la zona de visión del conductor | Intercambio completo | Es obligatorio por su seguridad e inspección. |
Consejos “profesionales” para evitar empeorar la situación
- No laves tu coche con chorro/presión antes de la reparación. De esta forma, puede entrar agua y empeorar la grieta.
- Sin embargo, si está lloviendo, proteger el área con cinta transparente (como cinta adhesiva) para evitar que entre suciedad.
- Por otro lado, conservar la factura o declaración del servicio. Es útil para una futura venta (acredita que el cristal fue cambiado por uno original/homologado).
Presta atención a esto
| Pregunta | Respuesta directa |
| ¿Cuenta como reclamo y aumenta la prima? | En su mayor parte, no toques tu bono. Pero como eres una persona seria, confirmar las condiciones particulares de tu póliza! |
| ¿Puedo ir a cualquier taller? | Puedes, pero La red de socios simplifica tu vida: menos papeleo, cero complicaciones y, a menudo, sin tener que adelantar dinero. |
| ¿Y si es vandalismo? | sí solo rompió el vidrio, use Rotura aislada. Si ha habido más actos vandálicos (abolladuras, rayones), acérquese a otras coberturas (Actos de Vandalismo, si tiene). |
🔥 ¿Te resultó útil este artículo?
Desde 199,98€ por menos de 50€ en Amazon: este pack Blink es la seguridad que estabas buscando
Este detalle es sumamente importante en un celular y a mucha gente no le importa en absoluto