
Comprar un coche eléctrico puede traer ventajas en cuanto a costes de uso y mantenimiento, pero hay un gasto que merece atención: seguro de auto. Aunque muchas pólizas incluyen coberturas similares a las de los vehículos de gasolina o diésel, existen riesgos específicos de los vehículos eléctricos que no siempre están protegidos.
Hablamos de situaciones como Daños en la batería, robo de cables de carga, mal funcionamiento del cargador doméstico o cortes de energía durante el viaje..
La Superintendencia de Seguros y Fondos de Pensiones (ASF) recomienda a los consumidores analizar los riesgos cubiertos, exclusiones y deducibles antes de contratar un seguro. En el caso de los coches eléctricos, Estos detalles se vuelven particularmente importantes debido al funcionamiento de los sistemas de carga y al valor de los componentes.
Es posible que la batería no esté protegida en todas las situaciones.
La batería de alto voltaje es uno de los componentes más importantes de un coche eléctrico y puede representar una parte importante de su valor.
Sin embargo, Tener un seguro de coche no significa que cualquier problema de batería esté cubierto.
Por ejemplo, si la batería se daña en un accidente, la reparación podrá estar cubierta por tu propia cobertura de daños, dependiendo de las condiciones contratadas. No se podrá incluir un fallo causado por desgaste, envejecimiento natural o defecto de fabricación. En estos casos, puede ser necesario recurrir a la garantía del fabricante, cuando corresponda.
Es importante distinguir Daño accidental por problemas mecánicos o degradación natural.. Estas son situaciones diferentes y pueden tener tratamientos diferentes por parte de la compañía de seguros.
Como ya hemos explicado al hablar de los gastos que desaparecen al cambiar un coche de combustión por uno eléctrico, estos coches tienen menos componentes mecánicos sujetos a mantenimiento, pero aún requieren cuidados con la batería y otros sistemas. Antes de contratar un seguro, Es importante confirmar si la batería está incluida en el valor asegurado del vehículo, qué daños están cubiertos y si existen deducibles o límites específicos.
Los cables de carga también se pueden omitir
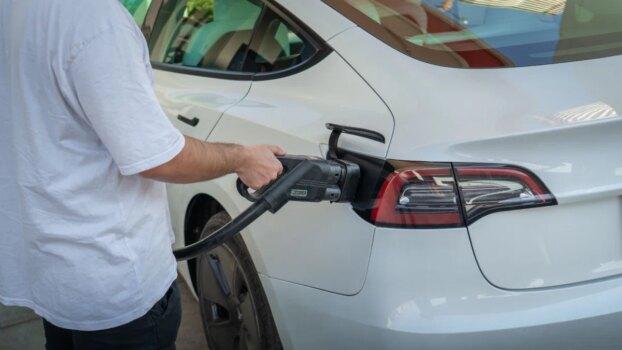
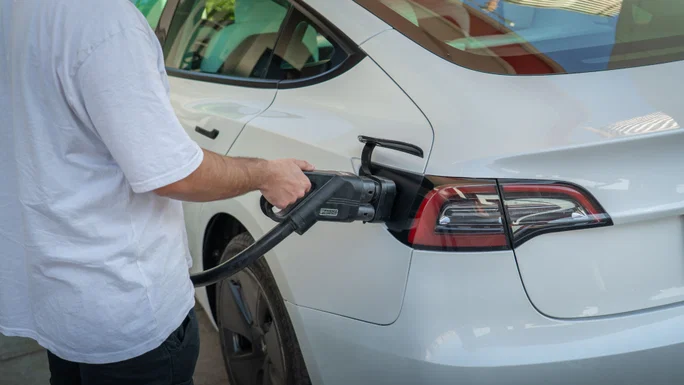
Imagina que dejas tu coche cargando en una estación pública y, al regresar, descubres que te han robado el cable o lo han estropeado. No todos los seguros incluyen automáticamente protección para los cables de carga.
Zurich, por ejemplo, indica que los cables podrán estar cubiertos cuando se contrate la cobertura contra robo o robo, incluso durante la carga. Fidelidade ofrece protección de cables contra robo, hurto y vandalismo en determinadas modalidades de sus seguros de automóvil.
Esto demuestra que La cobertura depende de la aseguradora y del plan elegido.. También es importante comprobar si la protección sólo cubre los cables suministrados originalmente con el coche o si incluye accesorios adquiridos posteriormente.
En algunos contratos es necesario identificar expresamente equipos adicionales en la póliza a proteger.
¿Qué pasa si hay un incendio mientras se carga?
Esta es una de las situaciones que más dudas puede generar, especialmente entre quienes cargan su auto en casa o en el garaje de un condominio.
Según la ASF, cuando se produce un incendio en un vehículo eléctrico durante la carga, los daños causados a terceros están cubiertos, por regla general, por el seguro obligatorio de responsabilidad civil del motor.
Sin embargo, Los daños al propio coche dependen de la existencia de cobertura de daños personales y de las exclusiones establecidas en el contrato.. También hay un detalle importante: la forma en que se carga el vehículo.
Si la carga se realiza mediante una extensión eléctrica inadecuada o una instalación que no reúne las condiciones técnicas necesarias, el asegurador podrá negarse a cubrir los daños sufridos por el propio vehículo, si esta exclusión está prevista en la póliza.
La ASF también aclara que, en determinadas situaciones, el asegurador podrá exigir al responsable el reembolso de las cantidades pagadas a terceros, a través del llamado derecho de devolución.
Por otro lado, si el incendio se origina por una falla en la instalación eléctrica del edificio, puede ser necesario activar el seguro de hogar o condominio, dependiendo del origen del daño y las responsabilidades involucradas.
El seguro de automóvil y el seguro de hogar no son necesariamente intercambiablespor lo que es importante entender de antemano cuál protege cada equipo y situación.
¿El cargador de casa está incluido en el seguro?
tener un caja de pared en casa puede hacer que la carga sea más cómoda, pero también plantea otra pregunta: ¿Quién paga si el equipo se estropea o sufre daños? El cargador doméstico suele ser un equipo independiente del del coche. Por lo tanto, no debes dar por sentado que está incluido automáticamente en tu seguro de coche.
Dependiendo de la aseguradora, de la instalación y de las condiciones contratadas, la protección podrá estar asociada a un seguro multirriesgo de hogar, a una cobertura específica u otra solución.
Es importante comprobar si los daños eléctricos, incendios, fenómenos naturales y otros sucesos cubiertos por el contrato están cubiertos. También es importante distinguir entre una avería interna del cargador y un daño causado por un evento externo cubierto por el seguro.
Antes de instalar un caja de paredconfirmar con la aseguradora si es necesario declarar el equipo, qué valor está protegido y si existen requisitos en cuanto a la instalación.
¿Te quedaste sin batería en el camino? La asistencia puede marcar la diferencia
No es lo mismo perder potencia mientras viajamos que sufrir una avería mecánica, y No todos los tipos de asistencia en viaje ofrecen exactamente los mismos servicios.
Sin embargo, en Portugal existen pólizas de seguro que ya incluyen soluciones específicas para coches eléctricos.
Zurich proporciona asistencia en caso de descarga total de la batería, remolcándola hasta la estación de carga más cercana. Fidelidade también brinda asistencia por falta de batería en ciertos modos.
Aún así, deberás confirmar los límites de uso, las condiciones de remolque y la posible existencia de costes adicionales.. También conviene comprobar si el seguro ofrece un vehículo de sustitución y en qué circunstancias se puede utilizar este servicio.
La importancia del servicio no se limita a la batería principal. Como ya hemos explicado, un coche eléctrico puede no arrancar ni siquiera con el 80% de batería, por problemas con la batería auxiliar de bajo voltaje.
En una situación como esta, El tipo de asistencia contratada puede marcar la diferencia en cómo se resuelve el problema.
¿Qué debes comprobar antes de contratar un seguro?
Antes de elegir una póliza para tu coche eléctrico, hay cinco cuestiones que debes aclarar:
- Batería: ¿Están cubiertos los daños accidentales? ¿Existen exclusiones o deducibles específicos?
- Cables de carga: ¿Están protegidos contra robos, hurtos y vandalismo, incluso fuera del coche?
- Cargador de casa: el caja de pared ¿Está incluido en algún seguro o necesitas protección adicional?
- Asistencia en viaje: ¿El seguro incluye remolque en caso de descarga total de la batería?
- Cargando: ¿Cuáles son las condiciones de cobertura en caso de incendio o daño eléctrico?
También debe confirmar el Valor del seguro de automóvil, deducible aplicable y límites de compensación.. Un seguro más barato puede parecer ventajoso a la hora de contratar, pero la diferencia entre dos pólizas puede volverse significativa cuando ocurre un imprevisto.
Al final, la cuestión no es sólo encontrar el seguro con la cuota mensual más baja. se esta dando cuenta si estás realmente protegido en situaciones que pueden pasar con un coche eléctricotanto en la carretera como mientras se carga.